
Posso ottenere un mutuo in Italia se non sono residente?
La domanda che si pongono migliaia di stranieri ogni anno è: posso comprare casa a Firenze e ottenere un mutuo anche se non sono residente in Italia?
La risposta è sì, ma con specifiche condizioni e requisiti che variano in base alla cittadinanza e alla situazione reddituale.
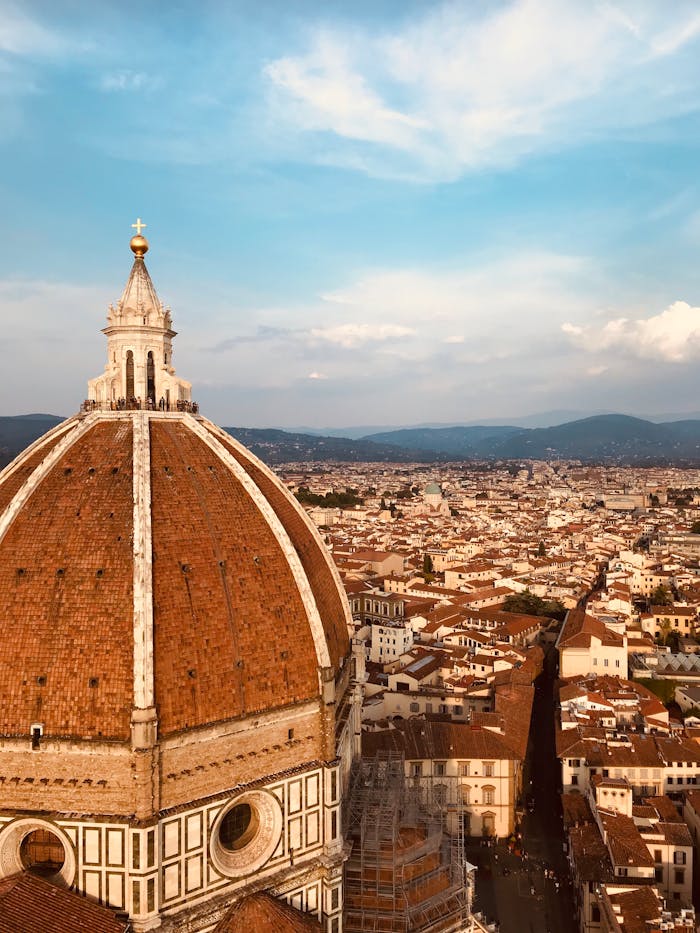
Nel 2026, il mercato immobiliare di Firenze continua ad attrarre investitori e individui da tutto il mondo.
La città del Rinascimento, con il suo patrimonio artistico, la qualità della vita e la posizione strategica in Toscana, rappresenta una meta ambita per chi cerca una seconda casa, una proprietà di investimento o semplicemente un cambio di vita.
Cittadini UE vs extra-UE: differenze nei requisiti CITTADINI UE (e SEE – Spazio Economico Europeo):
• Trattamento equiparato ai cittadini italiani per l’accesso al credito
• Nessuna restrizione sull’acquisto di immobili
• Requisiti reddituali e documentali simili ai residenti italiani
• Possibilità di ottenere LTV (Loan to Value) fino al 70-80%
CITTADINI EXTRA-UE:
• Acquisto possibile con reciprocità (verificare accordi bilaterali Italia-Paese di origine)
• LTV generalmente più basso: 50-60% del valore dell’immobile
• Requisiti documentali più stringenti
• Necessità di permesso di soggiorno o visto appropriato
• Alcune banche richiedono la presenza di un garante italiano
Permesso di soggiorno e mutuo: cosa serve davvero
Per i cittadini extra-UE, il permesso di soggiorno è un requisito fondamentale.
Le tipologie di permesso più rilevanti per l’accesso al mutuo sono:
• Permesso di soggiorno per lavoro subordinato o autonomo
• Permesso di soggiorno per motivi familiari
• Permesso di soggiorno per elettiva residenza (pensionati, reddito da fonti estere)
• Golden Visa (per investitori significativi)
Quanto finanziano le banche ai non residenti?
LTV massimo per stranieri: 50%, 60% o 80%?
Il Loan to Value (LTV) rappresenta la percentuale del valore dell’immobile che la banca è disposta a finanziare.
Per i non residenti, i valori tipici sono:
• Cittadini UE residenti in altri paesi UE: 70-80% LTV
• Cittadini UE non residenti in UE: 60-70% LTV
• Cittadini extra-UE con solido profilo: 50-60% LTV
• Cittadini extra-UE con profilo limitato: 40-50% LTV Questo significa che per un appartamento di 300.000€ a Firenze, un cittadino extra-UE dovrà disporre di una caparra di 120.000€ – 150.000€, contro i 60.000€ – 90.000€ di un residente italiano.
Caparra minima richiesta per comprare casa a Firenze
Considerando i prezzi medi del mercato immobiliare fiorentino nel 2026:
• Centro storico: 400.000€ – 600.000€ → Caparra 80.000€ – 300.000€
• Zone semi-centrali: 250.000€ – 400.000€ → Caparra 50.000€ – 200.000€
• Periferia (Scandicci, Sesto Fiorentino): 200.000€ – 300.000€ → Caparra 40.000€ – 150.000€
• Prato e provincia: 150.000€ – 250.000€ → Caparra 30.000€ – 125.000€
Le migliori banche per il mutuo a stranieri a Firenze
Banche italiane vs banche internazionali
BANCHE ITALIANE:
• Maggiore familiarità con il mercato immobiliare locale
• Processo istruttoria più standardizzato
• Possibilità di relazione diretta e supporto in italiano
• Requisiti generalmente più stringenti per stranieri
BANCHE INTERNAZIONALI (operanti in Italia):
• Maggiore esperienza con clientela internazionale
• Servizi in inglese e altre lingue
• Processo documentale più flessibile
• Possibilità di relazione bancaria pregressa nel paese di origine
Broker specializzato: perché è fondamentale
Per un non residente, l’accesso a un broker specializzato in mutui per stranieri a Firenze è determinante.
Il broker:
• Conosce le banche più aperte al credito internazionale
• Gestisce la documentazione specifica
• Coordina traduzioni e legalizzazioni
• Offre consulenza in inglese dal primo contatto al rogito
• Ottimizza il rapporto con le banche per ottenere le migliori condizioni
Comprare casa a Firenze da straniero: zone e prezzi 2026
Centro storico: il sogno (e il costo) Il centro storico di Firenze rappresenta l’acquisto più prestigioso ma anche il più costoso. Con prezzi che superano i 5.000€/mq, un appartamento di 60mq può costare 300.000€ – 400.000€.
Per i non residenti con LTV limitato, la caparra richiesta può essere proibitiva.
Zone emergenti per expats: Scandicci, Bagno a Ripoli, Sesto Fiorentino Per chi cerca un compromesso tra qualità della vita, accessibilità e costi, le zone periferiche offrono opportunità interessanti:
• Scandicci: collegamenti tramvia, prezzi 2.800€ – 3.500€/mq, comunità internazionale in crescita
• Bagno a Ripoli: zona collinare, panorami, prezzi 3.000€ – 3.800€/mq
• Sesto Fiorentino: aeroporto vicino, prezzi 2.500€ – 3.200€/mq, ottima per chi viaggia frequentemente
• Prato: dinamica, prezzi 2.000€ – 2.800€/mq, comunità cinese e internazionale consolidata
Case in Toscana: Firenze vs Prato vs provincia La scelta della zona dipende dalle esigenze specifiche:
• FIRENZE: massima prestigiosità, cultura, servizi, ma costi elevati
• PRATO: dinamismo industriale, comunità internazionale, costi più contenuti
• PROVINCIA (Empoli, Montelupo, Cerreto Guidi): campagna toscana, prezzi accessibili, vita tranquilla
• CHIANTI: zona vinicola, prestigio, ma isolamento e costi variabili
Il mio servizio per expats e foreign buyers
Consulenza in inglese dal primo contatto al rogito Offro un servizio completo per chi desidera acquistare casa a Firenze, Prato o in Toscana senza dover affrontare la barriera linguistica e burocratica.
La consulenza è disponibile in inglese e copre tutte le fasi del processo.
Supporto burocratico completo Il supporto include:
• Analisi della fattibilità finanziaria
• Confronto tra 30+ banche
• Gestione della documentazione internazionale
• Coordinamento con traduttori, notai e consulenti fiscali
• Assistenza durante il rogito
• Supporto post-acquisto per la gestione del mutuo
FAQ mutuo per stranieri
Devo essere residente in Italia per ottenere il mutuo?
No, non è necessario essere residente, ma i requisiti e le condizioni variano in base alla cittadinanza e al profilo reddituale.
Posso usare il reddito estero per il mutuo in Italia?
Sì, il reddito estero è valido, ma deve essere documentato in modo appropriato con traduzioni e legalizzazioni.
Quanto tempo ci vuole per ottenere il mutuo da straniero?
I tempi sono generalmente più lunghi: 45-90 giorni in base alla complessità della documentazione internazionale.
Posso affittare l’immobile se ottengo il mutuo?
Sì, ma è necessario comunicarlo alla banca. Alcune banche offrono condizioni specifiche per investimenti immobiliari.
Cosa succede se vendo l’immobile prima della fine del mutuo?
L’immobile può essere venduto con trasferimento del mutuo (surroga) o estinzione anticipata. Le condizioni dipendono dal contratto.
Conclusione:
la tua casa a Firenze è più vicina di quanto pensi Comprare casa a Firenze, Prato o in Toscana da straniero è un percorso fattibile con la preparazione e il supporto giusti. La chiave del successo sta nella documentazione accurata, nella scelta della banca più adatta e nella consulenza specializzata.
La prima consulenza è gratuita e disponibile in inglese. Analizziamo insieme la tua situazione, verifichiamo la fattibilità del tuo progetto e troviamo la soluzione più adatta. Ti risponderò entro 24 ore.